Chytrý start do života: Jak dětem připravit finanční základ?
17. září
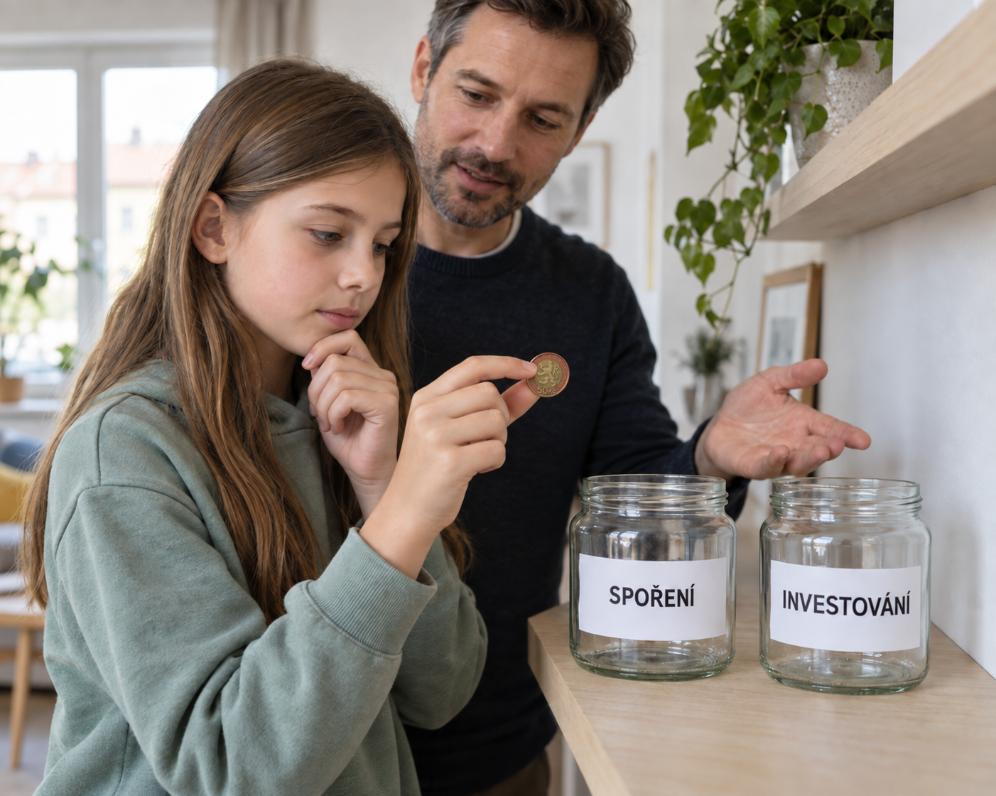
Přemýšlíte, jak nejlépe podpořit finanční budoucnost svých dětí? Dilema mezi spořením a investováním je časté. Zatímco spořicí účty nabízejí bezpečí a okamžitou dostupnost, investice slibují potenciálně vyšší zhodnocení, avšak s určitou mírou rizika. Obě cesty mají své jedinečné přednosti a omezení. Pojďme se společně podívat, jak je efektivně kombinovat a položit dětem pevné finanční základy pro studium, bydlení či jiné životní plány.
Chytrý start do života: Jak dětem připravit finanční základ?
Přemýšlíte, jak nejlépe podpořit finanční budoucnost svých dětí? Dilema mezi spořením a investováním je časté. Zatímco spořicí účty nabízejí bezpečí a okamžitou dostupnost, investice slibují potenciálně vyšší zhodnocení, avšak s určitou mírou rizika. Obě cesty mají své jedinečné přednosti a omezení. Pojďme se společně podívat, jak je efektivně kombinovat a položit dětem pevné finanční základy pro studium, bydlení či jiné životní plány.
Spoření a investování: Každé má své místo v plánu
Je důležité si uvědomit, že spoření a investování nejsou protichůdné možnosti, ale spíše dva odlišné nástroje, které se vzájemně doplňují. Každý z nich má své specifické využití a hodí se pro jiné finanční cíle. Spořicí účet je ideální pro peníze, které potřebujete mít rychle po ruce a nechcete riskovat jejich hodnotu. Jedná se o bezpečné uložení, kde peníze nepodléhají výkyvům na finančních trzích. Nevýhodou však může být, že pokud úroková sazba po zdanění nedokáže pokrýt inflaci, kupní síla vašich peněz se postupem času snižuje. Vaše úspory sice zůstávají v nominální hodnotě stejné, ale za stejnou částku si v budoucnu koupíte méně.
Naopak investování přichází do hry, když máte delší časový horizont, například deset, patnáct nebo i více let. Typicky se jedná o peníze určené na financování vysokoškolského studia nebo pořízení prvního bydlení. Investice nabízejí příležitost k výraznějšímu zhodnocení než spořicí účty. Je však nutné počítat s tím, že hodnota investic může kolísat a není zaručeno, že se vždy bude jen zvyšovat. Dlouhý časový horizont sice poskytuje větší prostor pro překonání případných propadů na trzích, ale ani ten nezaručuje zisk nebo překonání inflace. Klíčové pro rozhodování je tedy zvážit, kdy budete peníze potřebovat, jakou míru kolísání jste ochotni akceptovat a jaké náklady jsou s daným řešením spojeny. Často je nejlepším řešením promyšlená kombinace obou přístupů, ušita na míru vašim konkrétním potřebám a cílům.
Konkrétní možnosti, jak podpořit budoucí dospělé
Pro finanční start dětí existuje několik cest, které můžete prozkoumat. Jednou z nich je například doplňkové penzijní spoření, které lze založit přímo pro dítě. Rodiče, prarodiče nebo jiní blízcí mohou na toto spoření pravidelně přispívat a za splnění určitých podmínek se k vkladům připisuje i státní příspěvek. Je však důležité si uvědomit, že peníze se v rámci tohoto produktu investují podle zvolené strategie, a proto ani zde není výsledek předem jistý. Hlavním účelem penzijního spoření je především zajištění na stáří, a proto většina prostředků zůstává dlouhodobě vázaná. Po osmnáctých narozeninách dítěte je možné za splnění zákonných podmínek požádat o výplatu části peněz. Konkrétně lze vyplatit maximálně třetinu naspořených prostředků, ovšem bez státních příspěvků a případných příspěvků od zaměstnavatele. Spoření musí trvat alespoň deset let a v posledních dvou letech nesmí dojít k převodu peněz k jiné penzijní společnosti. Žádost o výplatu je nutné podat do dvou let od osmnáctých narozenin dítěte.
Další oblíbenou a flexibilnější možností jsou podílové fondy nebo jiná investiční řešení, která rozkládají peníze mezi různé druhy aktiv, geografické oblasti či společnosti. Tato diverzifikace pomáhá snižovat některá rizika, ale nemůže je zcela eliminovat. Před výběrem konkrétního řešení je nezbytné pečlivě porovnat poplatky, zhodnotit, jak rychle budou peníze dostupné, a jaká je míra kolísání hodnoty investice. Důležitým aspektem je také právní stránka – komu budou peníze právně patřit a kdo o nich bude moci rozhodovat, až dítě dosáhne plnoletosti. Je klíčové se informovat o všech podmínkách a ujistit se, že vybraná strategie odpovídá vašim očekáváním a plánům pro budoucí využití prostředků. Vždy pamatujte, že investování s sebou nese riziko ztráty investované částky.
Síla času a pravidelnosti pro dětské finance
Při budování finančního základu pro vaše děti hraje čas naprosto zásadní roli. Čím dříve začnete, tím menší tlak je na výši jednotlivých vkladů. Dlouhý časový horizont totiž umožňuje plně využít takzvané složené zhodnocování, které se někdy přezdívá „úroky z úroků“. To znamená, že veškeré případné výnosy, které vaše investice vygenerují, zůstávají v systému a v dalších letech samy vytvářejí další výnosy. Je to jako sněhová koule, která se valí z kopce a postupně nabývá na objemu. U investic se však nejedná o předem stanovený úrok; skutečný výsledek bude záviset na vývoji trhu, výši nákladů a zvolené investiční strategii. Čas je tedy vaším největším spojencem, který dokáže i z menších, pravidelných vkladů vytvořit v dlouhodobém horizontu významný kapitál.
Neméně důležitá je i pravidelnost. I když se vám zdá, že menší částky ukládané každý měsíc nemohou mít velký dopad, opak je pravdou. Během mnoha let mohou tyto konzistentní příspěvky vytvořit velmi užitečný finanční základ. Konkrétní výsledek však nelze dopředu garantovat. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán pravidelně kontrolovat a případně upravit. Například příliš riziková investice by mohla krátce před výběrem zaznamenat výrazný pokles, což by mohlo ohrozit původní cíl. Součástí celkové přípravy by mělo být i postupné zapojování dítěte do rozhodování o jeho financích. Kromě samotných peněz si tak do dospělosti odnese neocenitelnou zkušenost s finančním plánováním, vytvářením rezerv a zodpovědným hospodařením. Tato praktická výchova k finanční gramotnosti je stejně cenná jako naspořené prostředky.
Vytvoření pevného finančního základu pro vaše dítě nemusí stát pouze na jednom produktu. Naopak, vhodná kombinace spoření a investic, která zohledňuje vaše cíle, délku spoření a přijatelné riziko, je často tou nejlepší cestou. Pokud si nejste jisti, jaké řešení by mohlo nejlépe vyhovovat právě vaší rodině, neváhejte mě kontaktovat. Ráda s vámi proberu vaše možnosti a pomohu vám najít optimální strategii. Využijte prosím kontaktní údaje uvedené na tomto webu a domluvte si nezávaznou konzultaci.
